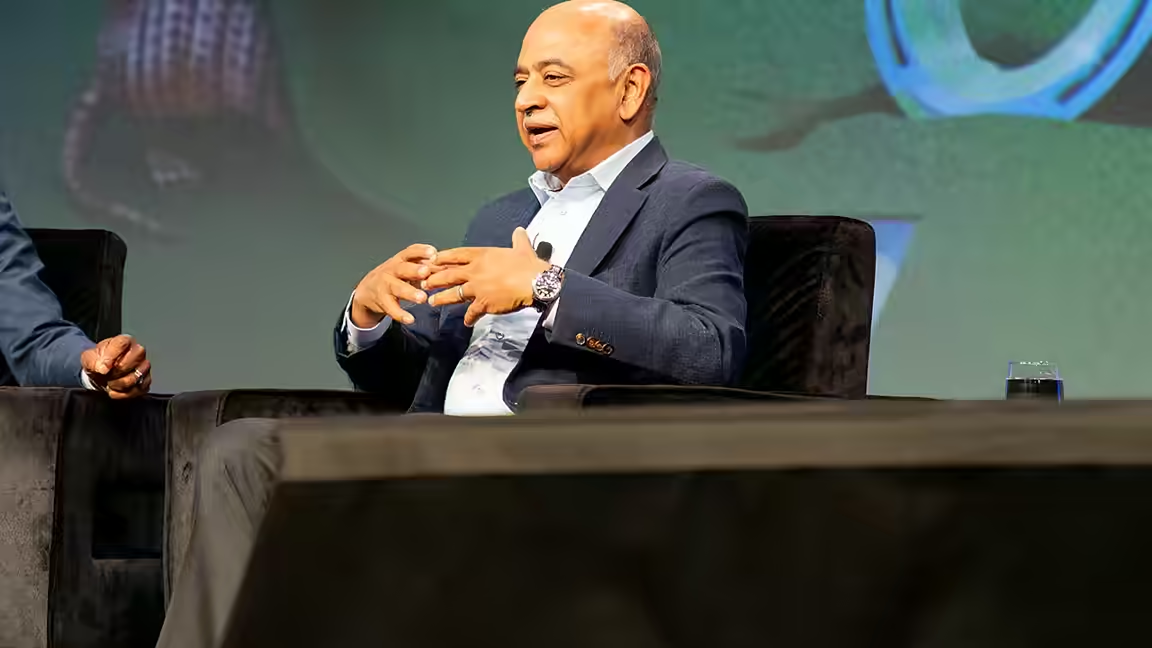
IBMの最高経営責任者(CEO)、アービンド・クリシュナ氏は投資家に対し、重みを公開する人工知能モデルが、企業の一般的な業務にとって魅力的になりつつあると述べた。非公開の最先端システムとの性能差が縮まる一方、運用コストは大幅に低い水準にとどまっているためだ。同氏の発言は、オンプレミスAIをIBMにとって成長するインフラ事業の機会と位置づけるものとなっている。
IBMの第3四半期決算説明会で、クリシュナ氏は2024年以降の急速な変化を説明した。同氏によれば、2024年には幅広い評価で、非公開モデルがオープンな代替モデルを明確に上回っていた。2025年末までにその差は縮まり、現在では重み公開型システムが、最先端モデルの約90%の有効性を、トークンコストの10〜25%で実現できると見積もっている。これらの数値はクリシュナ氏による評価であり、独立したベンチマークではない。
多くの業務では最も高性能なモデルを必要としないため、この経済的なトレードオフは重要になる。クリシュナ氏は、電子メールの要約と作成、契約書の精査、顧客との通話の支援を、より安価なモデルでも十分な可能性がある例として挙げた。この考え方では、企業は追加的な能力に明確な価値がある一部の業務に限って、高価な最先端サービスを使うことになる。
IBMは、この判断がAIの社内導入を後押しするとみている。クリシュナ氏は、有用なシステムが機器ラック2〜3台に収まる場合も多く、企業のデータと推論インフラを自社内に置けると述べた。ただし、こうしたシステムの構築は自動的に進むわけではない。安定した応答時間を実現するには、GPUクラスタリング、ネットワーク、カーネル、キャッシュの専門知識がなお必要だ。IBMにとっての商機は、その運用負担を軽減するソフトウェアを提供することにある。
クリシュナ氏はまた、オンプレミス需要をIBMのメインフレーム用Spyreアクセラレーターカードと関連づけた。決算説明会に関する報道によると、現行世代のz17は、これまでのどのモデルよりも10億ドル多い売上高を生み出した。新しいラックマウント型システムも、IBM Zのミッドレンジ製品として約20年ぶりに好調な立ち上がりを記録した。それでもメインフレームの売上高は、z17の発売から18カ月を超えた製品サイクルの中で20%減少した。
四半期全体では、IBMの総売上高は前年同期比5%増の171億ドルとなった。インフラ部門の売上高も5%増の37億ドル、ソフトウェア部門は9%増の78億ドルだった。Red Hatは11%成長し、年間経常収益は30%増加した。IBMによれば、Red Hatの仮想化製品は8億ドルの案件を獲得しており、さらに7億5000万ドルの案件が商談中にある。
したがって、クリシュナ氏の主張は技術的な評価であると同時に、販売戦略の根拠でもある。安価で高性能なモデルは企業のAI利用を広げる可能性があるが、運用の複雑さはパッケージ化されたインフラや管理ソフトウェアへの需要を生む。示された費用対効果の関係が個々の業務でも成り立つかどうかは、各組織のモデル、ハードウェア、品質要件によって異なる。